Със сигурност има три често срещани погрешни стратегии: пазаруване без план, очакване за бърза печалба, изчакване на по-добри времена
Пандемия, криза, война, рецесия, инфлация, която не отминава. Такъв е животът ни от близо две години насам. И това кара много хора да се питат какво да правят с парите си, за да ги защитят от обезценяване.
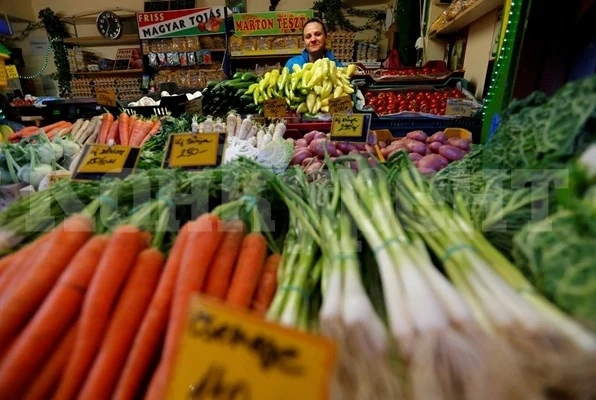
Стряскащото вдигане на цените дори върна забравеното от години явление като запасяване с определени стоки. Този феномен се наблюдава основно в Азия и Северна Африка, където хората дават по-голяма част от доходите си за храна и гориво в сравнение със САЩ и Европа. Потребителите харчат по-малко за стоки извън тези от първа необходимост, а търсенето на пакетирани храни и продукти за лична грижа расте, казва Хани Вайс - главен изпълнителен директор на компания, която управлява над 450 магазина на известна верига в Близкия изток, Африка и Азия. Купуват се продукти като олио, тоалетна хартия, макарони, захар и други, защото цената им след месец може да е значително по-висока.
Дори този метод да води до известни спестявания, икономистите посочват, че потреблението не е инвестиция. И също, че със сигурност има три погрешни стратегии: пазаруване без план, очакване за бърза печалба, изчакване на по-добри времена.
Например изплашени от прогнозите за продължаващо поскъпване, много хора решават сега
да придобият имот, кола и други вещи, смятайки това за инвестиция
Но изпреварването на инфлацията с няколко процента не превръща покупката в инвестиция.
При придобиване на имот например трябва да отчетат и разходите по поддръжката му - данъци, ток, отопление, вода и други. Ако те са по-ниски от дохода от него, тогава може да се смята за инвестиция. Поради това като добро вложение може да се определи купуването на подценен имот, Обикновено състоянието му не е добро и трябва да се калкулират и парите, необходими за ремонт. А препродажбата с печалба или доход от наем зависят и от инфраструктура и път дотам, развитие на услуги, здравеопазване и други.
По-голям имот носи и повече разходи, а при покупко-продажба има данъци и такси. Местоположението е ключово - в населени места, в които няма добър бизнес и високи доходи, е трудно да се постигне изпреварващ ръст в цените на имотите. Затова
преди покупка е добре да се направи проучване
какво предстои да се случи в района като пътно строителство, дали ще има конкуренция от други жилищни строежи, които да повишат предлагането и това да свали цените. Според финансисти по-добрата архитектура, функционалното разпределение и дори вътрешният дизайн могат да добавят 50-100 евро допълнително на квадратен метър. И не на последно място трябва да се отчете това, че доходността от наеми вече е под 4%, а инфлацията, поне засега, доближава 18 на сто.
Инвестиционните фондове също са опция за хора със свободни пари. Те са многобройни, с различен рисков профил. Тези, които не могат сами да решат кой да изберат, може да се доверят на банките - те сами предлагат инвестиране на част от средствата във фондове. Съветът на икономистите е внимателно да се преценят очакванията за доходност. Ако портфейлът отчете 15-20%, да не се бърза с продажбата на инвестицията.
Нагласата за бързи печалби може да изиграе лоша шега. Най-простият пример е разликата в доходността на едногодишен и петгодишен депозит - рисковете са същите, защитеността на парите е еднаква, но доходността обикновено е 1-3% в полза на дългосрочното спестяване. Това правило е особено актуално при вложения в инвестиционни фондове. Много хора
губят, защото са побързали да изтеглят парите си
още при първите регистрирани спадове в цената на активите, в които инвестират фондовете. А вероятността за доходност, и то над инфлацията, при дългосрочна инвестиция е голяма, но се изискват здрави нерви, за да се дочака това време.
Покупката на коли пък доскоро се смяташе изцяло за разход - има годишен данък, харчене на пари за горива и застраховка, както и за поддръжка. Отделно се смяташе, че цената пада с поне 30% още с изкарването на автомобила от магазина. Ситуацията на автомобилния пазар обаче в момента е различна - има недостиг на нови коли и това вдига цената на употребяваните, особено на тези, които са на не повече от 3 г. И може да се окаже, че цената, която ще се вземе при продажба на такова превозно средство, е почти равна на платената, когато е купувано.
Покупката на бижута, злато или произведения на изкуството също се смята за “класическа” инвестиция, защото се очаква цената им да нараства.
Съхранението им обаче струва пари
- най-малкото за наем на сейф или охранителна система у дома, както и за застраховката им. И тогава трудно може да се прогнозира дали разходите по съхранението ще бъдат компенсирани от евентуално повишение на цената след време.